جريدة الاخبارية سياسية::شاملة::مستقلة


مقالات مشابهة

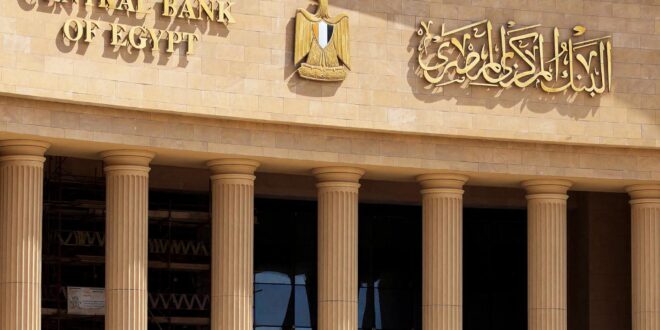
أقر البنك المركزي المصري إطارا تنظيميا يتيح للبنوك الاستعانة بوكلاء مصرفيين لتقديم مجموعة من الخدمات نيابة عنها، في خطوة تستهدف خفض تكاليف التوسع في الفروع والوصول إلى الفئات غير المشمولة مصرفيا والمشروعات متناهية الصغر والصغيرة والمتوسطة، وفقا لمنشور صادر عن البنك المركزي (بي دي إف). وقصر المركزي قائمة الخدمات المتاح للوكلاء تقديمها على التعرف على العملاء والتحقق من هوياتهم إلكترونيا، واستيفاء طلبات القروض وفتح الحسابات وإحالتها، وتسليم البطاقات المصرفية غير المفعلة، وتوفير قنوات لحملات التثقيف والتوعية المالية والتسويق والترويج لمنتجات البنك عن طريق وسائل دعائية مطبوعة من قبل البنك نفسه. في المقابل، يحظر على الوكلاء استخدام كلمة “بنك” في علاماتهم التجارية.
من يحق له العمل وكيلا مصرفيا؟
يمكن للبنوك التعاقد مع المؤسسات المصرفية المرخصة من البنك المركزي، والمؤسسات المالية غير المصرفية المرخصة من الهيئة العامة للرقابة المالية، والجهات الحكومية، والبعثات الدبلوماسية المصرية في الخارج، وأي كيان آخر لديه سجل تجاري وبطاقة ضريبية ويجتاز الفحص النافي للجهالة الذي يجريه البنك. ويتطلب كل عقد موافقة كتابية من البنك المركزي، ولا تتجاوز مدته 3 سنوات، على أن يظل البنك مسؤولا مسؤولية كاملة عن وكلائه.
أهمية القرار:
تأتي الخطوة في وقت تسعى فيه مصر إلى رفع معدل الشمول المالي بين البالغين إلى 80% بحلول العام المالي 2029-2030، مقارنة بنسبة 76.3% المسجلة في العام المالي الماضي. وبلغ معدل الشمول المالي في مصر 79% بنهاية يونيو الماضي.